
专题:特斯拉一季报营收盈利逊于预期 但称加快推出低价车型 盘后涨超8%为什么不能赌球
泉源:华尔街见闻
4月23日周二好意思股盘后,全球市值最大的汽车制造商特斯拉发布2024年一季度财报。
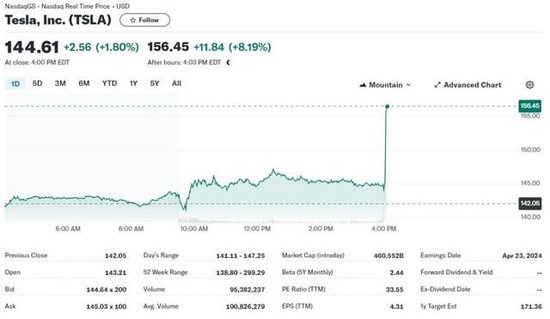
尽管当季搭救后EPS为每股收益45好意思分,低于预期的52好意思分,营收213亿好意思元也低于预期的223亿好意思元,并看护2024年“赫然更低的”汽车产量/委派量增速指引,但公司称将加快推出更低价的经适车型,“打脸”前几日取消研发Model 2的媒体报说念,盘后股价飙升8%。
有分析称,平价特斯拉Model 2的贪图被视为收场马斯克销售增长弘愿的枢纽。他曾在2020年暗示,特斯拉但愿到2030年销售2000万辆汽车,是全球最大汽车制造商丰田汽车现时销量的两倍。
特斯拉周二收涨1.8%,周一曾跌3.4%至142.05好意思元,刷新2023年1月以来的15个月新低,在七日连跌时代累跌近19%,本年以来累跌近42%,是标普500要素股中跌幅第二深。一季度股价曾跌29%,为2022年底以来最大跌幅,亦然公司2010年IPO以来的第三大季度跌幅。
财报发布前,华尔街分析师对特斯拉的共鸣评级为“中性”,指标股价175.67好意思元,较现时股价还有21%的涨幅空间。其中11东说念主评级“买入”,3东说念主保举“执有”,4东说念主提倡“卖出”。
财报前的市集预期欠安
菠菜娱乐平台由于全球对电动汽车的需求放缓,华尔街预期特斯拉的一季度营收将同比下降5.1%至221.5亿好意思元,将是2020年第二季度新冠疫情搅扰运营以来的近四年里初次同比下滑,也较昨年四季度的251.7亿好意思元环比下滑超11%。昨年一季度营收为233.3亿好意思元。
分析师还展望特斯拉一季度搭救后每股盈利(EPS)为52好意思分,较上季度的71好意思分和昨年同期的85好意思分均呈现环比和同比回落。展望搭救后净利润为19.1亿好意思元,上季度为24.9亿好意思元、昨年同期为29.3 亿好意思元。展望营业利润为14.9亿好意思元,较昨年同期大幅下滑40%。
太阳城集团黄色链接为了刺激购车需求,特斯拉自2022年底开启的降价门径令盈利才智面对挤压。诚然2022和2023年的大部分时期里王人收场了高速增长,但昨年四季度的营业利润率降至8.2%,较上年同期的16%近乎腰斩;毛利率为17.6%,低于预期的18.1%,同比大幅下降并低于三季度的17.9%。
因此有东说念主预测,其毛利率在一季度将出现自2017岁首投产“子民神车”Model 3以来的七年最低水平。巴克莱和瑞银王人以为解放现款流也会“小幅转负”,这将是该公司2020岁首以来首个季度现款为负数,照旧在大举投资机器东说念主出租车和更低廉新式电动汽车的枢纽时刻。
皇冠体育在线昨年三和四季度,特斯拉的营收与每股受益均逊于市集预期,公司称正处在两波主要增长海浪之间的平台期,并申饬2024年的汽车销量增长将“赫然低于”2023年,激勉本年股价跌超40%。
昨年四季度,特斯拉营收同比增约3%至251.7亿好意思元,但逊于预期的258.7亿好意思元,收入较昨年同期增长约3%。搭救后每股收益0.71好意思元,也低于预期的0.73好意思元;搭救后净利润合计24.8亿好意思元,不如预期的26.1亿好意思元。
为什么重要?
继一季度委派疲弱、裁人和Cybertruck全面调回之后,周末的全球降价门径加重了投资者日益增长的担忧。跟着投资者情谊下滑和公司财务景色有所舒缓,东说念主们急需了解特斯拉现时和畴前远景的最新情况,不错说,本次财报很可能是决定特斯拉近期侥幸的“十字街头”。
iba娱乐直营网“大多头”券商Wedbush直言,周二的财报和电话会议对特斯拉和CEO马斯克王人是“枢纽时刻”,以致是该公司历史上最重要的时刻之一,将对股价产生高大影响。在芜乱的一季度之后,特斯拉需要安抚投资者,借机保证近期仅仅碰到了“偶然的降速带”,而不是败落之路的首先。
一方面,特斯拉一季度的全球委派量与产量均低于预期,委派量同比下滑8.5%,是2020年以来近四年里初次同比回落,以致低于分析师最悲不雅的预期,较昨年四季度转换高的委派量环比跌去两成。重复上玉成球裁人至少10%的音信,王人突显降价未能灵验刺激EV需求的逆境。
同期,一季报前爆出特斯拉放置研发不及3万好意思元最低廉Model 2车型、转而全力押注8月8日发布无东说念主驾驶出租车(Robotaxi)的音信,均代表特斯拉的优先事项和增长策略正从进击更人人市集转向“全自动驾驶”时刻,可能会影响到长久鼓吹的组成,进而导致股价变动。

有分析称,特斯拉股价的逻辑长久以来一直基于对人人市集销售和无东说念主驾驶汽车的畴前预期,而不是现时的销售额和利润。因此,本次财报为投资者厘清下阶段发展场地和政策提供可贵机会:
ag娱乐平台网v5.1.2安卓版“咫尺,投资者除了在消化不停下降的股价、令东说念主失望的销售数据,以及将公司总部从特拉华州迁至德克萨斯州的有争议贪图,还面对着另一个清贫:特斯拉将凭借更低价车型成为一家大型EV制造商,照旧一家范围较小的自动驾驶时刻提供商。”
德银指出,现时来看,特斯拉的畴前似乎与“破解透澈无东说念主自动驾驶的代码”息息关连,这代表着“首要的时刻、监管和运营挑战”。
最祥和什么?
当特斯拉周二公布一季度功绩时,展望马斯克将面对分析师的严厉质疑,触及销量下降、来自中国电动汽车制造商的竞争加重以及特斯拉畴前枢纽产物的侥幸。在股票暴跌后,投资者祥和电动汽车需求、公司近期功绩指引和产物道路图布局。
投资者还思知说念特斯拉是否正在发生首要场地调动。好意思国银行分析师John Murphy指出,2023 年底以来,东说念主们对特斯拉的信心一经恶化,将要点祥和与增长举措关连的经管层商量,绝顶是更低价电动车Model 2倚赖的“下一代平台”、AI和全自动驾驶的机器东说念主出租车Robotaxi。
俗话说:养肝就是养命。肝脏不同于机体内其他的脏器,它是五脏之一,也是以代谢功能为主的重要器官,有着上百种的工作,但由于忍耐力极强,一旦出现问题可能肝损伤已经达到2/3的程度,需要大家万分注意。

在新市集方面,市集高度祥和马斯克推迟原定的印度之行、在南亚斥地工场和投资芯片分娩,以及墨西哥超等工场的营建和投产等话题,还思知说念Cybertruck电动皮卡的销量情况。上周提交给监管机构的文献称,昨年11月底启动委派以来,Cybertruck的销量并不高,仅不及4000辆。
华尔街怎样看?
华尔街见闻曾提到,全自动驾驶(FSD)的显耀蹂躏令马斯克可能将公司的畴前押注于自动驾驶,绝顶是Robotaxi,因此暂时根除开发和售卖更低价电动车。可是,面对稠密的监管浮泛、高企的老本和自动驾驶时刻尚未锻练的履行,Robotaxi可能无法撑执特斯拉的下一个增长阶段。
尽管高盛以为特斯拉仍是自动驾驶/ADAS时刻界限的带领者之一,从永远来看,校服软件和数字奇迹不错成为其业务的重要推能源,但不少分析师以为,在电动汽车需求疲软的严峻挑战下,特斯拉咫尺转向无东说念主驾驶的机器东说念主出租车、而非更低廉电动汽车的策略充满风险。
评级“减执”的摩根大通称,特斯拉将一季度委派量失望颓败于红海冲突令运载改说念和德国工场涉嫌放火要紧而停产等物流挑战不行令东说念主信服,“上周特斯拉秘书大范围裁人,相配于东说念主员产能的减少,这就是毫无疑问地标明,委派量下降是需求下降的恶果,而不是供应受阻的产物。”
摩根士丹利曾在3月预言特斯拉本年会亏本,随后下调季度委派量预测。富国银行惦记特斯拉正沦为“一家莫得增长的成长型公司”并将评级下调至“卖出”。好意思国银行依旧校服更低价Model 2会在2025或2026年推出,但也承认“由于电动汽车基本面疲软和围绕电气化主题的情谊颓败,特斯拉股价一直面对首要压力,投资者将要点祥和特斯拉的需乞降畴前增长贪图”。
www.crownbettingzonehome.com一直费力于看好特斯拉的Wedbush指出,一季度委派量对特斯拉而言属于恶梦级别,接下来的几个月是至关重要的“支路口”,在投资者耐性运转舒缓,以及机器东说念主出租车“并非短期内的增所长置决议”时,如若特斯拉不行提供新的政策远景,其股票将面对“更漆黑的日子”:
“诚然咱们在特斯拉的历史中看到过更脆弱的时期,举例2015年、2018年和2020年,但这一次赫然有点不同。很多特斯拉的长久信徒第一次运转根除这个(高增长)故事并认输了。”
一季报前破除“买入”评级的德银以为,特斯拉根除更低价电动车、转而“All in”无东说念主全自动驾驶如若的确一种政策层面的“论点改变”,该股可能需要阅历鼓吹组成的潜在可怜调动:
“之前押注特斯拉电动汽车销量和老本上风的投资者可能会认输出局,并最终被眼神更永远的东说念主工智能/科技投资者所取代。
柬埔寨 博彩业在合法的博彩市场中,皇冠体育一直以诚信为本,赢得了众多玩家的信赖和支持。皇冠客服飞机:@seo3687可是任重道远追求自动驾驶存在相配大的风险。8月发布机器东说念主出租车毫不料味着该时刻一经准备就绪,时刻、监管、得回满盈多的数据和运营方面的挑战可能会驾驭其营业远景。咱们惦记Robotaxi时刻的开发存在相配大的奉行风险,况且车队部署可能需要数年时期。
而原定于2025年投产的Model 2 推迟开发,则形成了在可料思的畴前特斯拉消耗产物气势中莫得新车的风险,这将在畴前多年内对其销量和订价带来执续的下行压力。”
(执续更新中)
风险教唆及免责条目
市集有风险,投资需严慎。本文不组成个东说念主投资提倡,也未计议到个别用户罕见的投资指标、财务景色或需要。用户应试虑本文中的任何办法、不雅点或论断是否得当其特定景色。据此投资,株连自诩。
股市回暖,抄底炒股先开户!智能定投、条件单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
株连剪辑:王许宁 为什么不能赌球